Dạo gần đây, chủ đề trái phiếu doanh nghiệp đang nóng hơn bao giờ hết trên các diễn đàn đầu tư. Mình nhận được khá nhiều tin nhắn từ các bạn với cùng một câu hỏi: “Lãi suất trái phiếu cao gấp rưỡi, gấp đôi gửi tiết kiệm ngân hàng, liệu có nên rút tiền ra mua không?”. Thật tình mà nói, con số 12% – 15%/năm đúng là có sức cám dỗ rất lớn, nhất là trong bối cảnh lạm phát bào mòn túi tiền của chúng ta mỗi ngày.
Nhưng bạn biết quy luật bất diệt của tài chính rồi đấy: High risk, high return (Lợi nhuận cao luôn đi kèm rủi ro lớn). Trái phiếu doanh nghiệp không phải là một khoản tiền gửi tiết kiệm an toàn tuyệt đối như nhiều người lầm tưởng. Trong bài viết này, chúng ta sẽ cùng mổ xẻ xem những rủi ro thực sự khi mua trái phiếu là gì, và quan trọng nhất: Cách tự mình đánh giá “sức khỏe” của doanh nghiệp để không rơi vào cảnh mất trắng.
Trái phiếu doanh nghiệp thực chất là gì? Hiểu theo cách bình dân nhất
Để mình lấy một ví dụ đời thường cho dễ hiểu nhé. Giả sử bạn thân của bạn đang muốn mở một quán cà phê nhưng thiếu vốn. Người bạn đó vay bạn 100 triệu, viết cho bạn một tờ giấy nợ (IOU) cam kết: “Mỗi năm tao sẽ trả mày 12 triệu tiền lãi (tương đương 12%), và sau 3 năm tao sẽ trả lại cục gốc 100 triệu”.
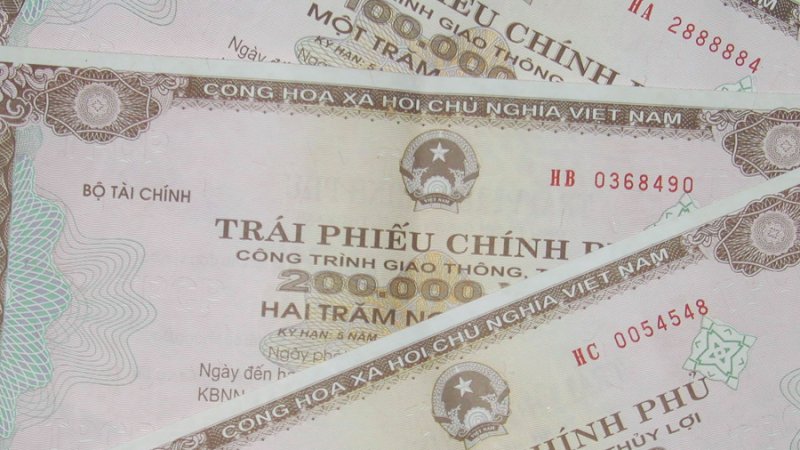
Trái phiếu doanh nghiệp cũng y hệt như vậy! Chỉ khác là thay vì bạn thân, người vay tiền bạn là các tập đoàn lớn (như Vingroup, Masan, Novaland,…). Khi bạn mua trái phiếu, bạn chính là “chủ nợ” của doanh nghiệp, chứ không phải là cổ đông (người sở hữu công ty) như khi bạn mua cổ phiếu.

Những rủi ro “chết người” khi đầu tư trái phiếu
Làm chủ nợ nghe oai đấy, nhưng nếu “con nợ” không có khả năng trả tiền thì sao? Dưới đây là 3 rủi ro cốt lõi mà bạn bắt buộc phải biết.
1. Rủi ro thanh toán (Default Risk) – Kẻ thù số 1
Đây là rủi ro đáng sợ nhất và cũng là trọng tâm của bài viết này. Rủi ro thanh toán xảy ra khi doanh nghiệp làm ăn thua lỗ, phá sản, hoặc cạn kiệt dòng tiền nên không thể trả tiền lãi định kỳ hoặc không thể trả lại tiền gốc cho bạn khi đáo hạn. Tiền mồ hôi nước mắt của bạn có nguy cơ “bốc hơi” hoặc bị giam vô thời hạn.
2. Rủi ro thanh khoản (Liquidity Risk)
Bạn mua trái phiếu kỳ hạn 3 năm, nhưng mới 1 năm bạn có việc gấp cần tiền (như mua nhà, chữa bệnh) nên muốn bán lại. Nếu là cổ phiếu hay Crypto (như Bitcoin, Ethereum), bạn lên sàn bán cái rụp là xong. Nhưng với trái phiếu doanh nghiệp, nếu không có ai mua lại, bạn không thể rút tiền ra được. Thanh khoản của thị trường trái phiếu thường thấp hơn cổ phiếu rất nhiều.
3. Rủi ro lãi suất (Interest Rate Risk)
Nếu bạn mua trái phiếu với lãi suất cố định là 10%/năm. Năm sau, do biến động kinh tế vĩ mô, ngân hàng nhà nước tăng lãi suất huy động lên tới 11%/năm. Lúc này, khoản đầu tư 10% của bạn trở nên kém hấp dẫn và bị “lỗ” về mặt chi phí cơ hội.
Cách đánh giá khả năng thanh toán của doanh nghiệp (Kinh nghiệm thực chiến)
Đừng nghe những lời mật ngọt từ các nhân viên môi giới. Hãy tự mình kiểm tra khả năng thanh toán của doanh nghiệp bằng 4 bước thực chiến sau đây:
1. Soi Báo cáo tài chính: Tỷ lệ Nợ vay và Dòng tiền
Bạn không cần phải là một kế toán trưởng để đọc báo cáo tài chính, chỉ cần tìm hiểu hai chỉ số cơ bản sau:
- Hệ số Nợ vay / Vốn chủ sở hữu (D/E Ratio): Nói một cách dân dã, nếu vốn tự có của công ty là 10 tỷ, nhưng họ đi vay tới 50 tỷ, 80 tỷ (tỷ lệ D/E > 5) thì đây là một “con nghiện” nợ nần. Khi kinh tế khó khăn, áp lực trả lãi sẽ đè bẹp doanh nghiệp này ngay lập tức. Hãy ưu tiên những doanh nghiệp có tỷ lệ đòn bẩy vừa phải.
- Dòng tiền hoạt động kinh doanh (Operating Cash Flow): Lợi nhuận trên giấy có thể xào nấu được, nhưng tiền mặt thì không. Một công ty có lãi nhưng dòng tiền âm liên tục (bán được hàng nhưng không thu được tiền, tồn kho chất đống) thì lấy đâu ra tiền mặt để trả lãi trái phiếu cho bạn?

2. Xem xét kỹ “Tài sản đảm bảo” – Đừng để bị lùa gà
Nhiều bạn thấy trái phiếu ghi “Có tài sản đảm bảo” là yên tâm nhắm mắt mua. Khoan đã! Hãy xem tài sản đảm bảo đó là gì?
- Nếu tài sản đảm bảo là Bất động sản hiện hữu, nhà máy, máy móc: Tốt! Khi công ty phá sản, người ta có thể bán những thứ này đi để trả nợ cho bạn.
- Nếu tài sản đảm bảo là CỔ PHIẾU của chính công ty đó: Cực kỳ rủi ro! Nếu anh em nào chơi Crypto, chắc hẳn còn nhớ vụ sập LUNA-UST hay sàn FTX. Việc dùng đồng FTT (token của sàn FTX) để làm tài sản thế chấp đi vay mượn chính là nguyên nhân tạo ra sự sụp đổ dây chuyền. Trái phiếu cũng thế. Khi công ty làm ăn bết bát đến mức không trả được nợ, giá cổ phiếu của họ trên sàn cũng rớt thê thảm, có khi bằng tờ giấy lộn. Lúc đó, tài sản đem ra phát mãi chẳng thu lại được bao nhiêu.
- Tài sản đảm bảo là dự án hình thành trong tương lai: Nghĩa là dự án đó hiện tại… chỉ là bãi đất trống. Nếu vướng pháp lý không xây được, bạn cũng kẹt theo.
3. Mục đích phát hành trái phiếu là gì?
Hãy đọc kỹ bản cáo bạch xem họ huy động vốn để làm gì. Nếu huy động để mở rộng sản xuất, xây nhà máy mới, thực hiện dự án A, dự án B cụ thể -> Tín hiệu tốt. Còn nếu huy động vốn để đảo nợ (tức là vay tiền của bạn để trả nợ cho người trước) thì mô hình này mang hơi hướm Ponzi (lấy của người sau trả người trước). Dây chuyền này đứt gãy lúc nào không ai biết.
4. Cái bẫy “Ngân hàng phân phối” và “Ngân hàng bảo lãnh”
Đây là chỗ rất nhiều nhà đầu tư nhỏ lẻ mắc bẫy. Khi bạn ra chi nhánh ngân hàng, nhân viên tư vấn mời bạn mua trái phiếu. Họ nói: “Trái phiếu này do ngân hàng em phân phối, an toàn lắm”.
Tuyệt đối lưu ý: Ngân hàng phân phối (hoặc công ty chứng khoán phân phối) chỉ là người bán hàng ăn hoa hồng. Họ KHÔNG CÓ TRÁCH NHIỆM trả tiền cho bạn nếu doanh nghiệp vỡ nợ.
Bạn chỉ thực sự an toàn khi trái phiếu đó có “Ngân hàng BẢO LÃNH THANH TOÁN”. Tức là nếu doanh nghiệp X không trả được nợ, Ngân hàng sẽ phải lấy tiền túi ra trả thay cho doanh nghiệp. Tuy nhiên, loại trái phiếu có bảo lãnh thanh toán trên thị trường hiện nay cực kỳ hiếm và lãi suất không hề cao (chỉ nhỉnh hơn gửi tiết kiệm một chút).

Lời khuyên thực chiến từ mình dành cho người mới
Để bảo vệ túi tiền của chính chúng ta trong thị trường tài chính đầy khốc liệt này, mình đúc kết lại vài nguyên tắc cốt lõi sau:
- Không bỏ tất cả trứng vào một rổ: Đừng bao giờ all-in (đổ toàn bộ tài sản) vào một lô trái phiếu của một công ty duy nhất, dù lãi suất có cao đến đâu. Hãy phân bổ vốn ra: một ít tiết kiệm phòng thân, một ít cổ phiếu/crypto dài hạn, và chỉ dùng một phần vốn nhàn rỗi cho trái phiếu.
- Ưu tiên doanh nghiệp đầu ngành: Nên chọn các công ty niêm yết trên sàn chứng khoán (VN30 là một lợi thế), thông tin minh bạch, kinh doanh các ngành thiết yếu (bán lẻ, sản xuất, tiêu dùng) thay vì các công ty bất động sản “sân sau” vô danh.
- Đọc kỹ hợp đồng: Có những trái phiếu quy định bạn không được rút trước hạn trong 12 tháng đầu, hoặc phí phạt rút trước hạn rất cao. Hãy hỏi kỹ nhân viên tư vấn về tính thanh khoản.
Kết luận
Đầu tư trái phiếu doanh nghiệp là một kênh sinh lời tuyệt vời giúp bạn tối ưu hóa dòng tiền rảnh rỗi, nhưng nó không dành cho những người thích nhắm mắt mua bừa dựa trên ba chữ “lãi suất cao”. Việc trang bị kiến thức để đánh giá sức khỏe tài chính, dòng tiền và loại tài sản đảm bảo của doanh nghiệp là lớp khiên phòng thủ vững chắc nhất cho tài sản của bạn.
Thị trường tài chính luôn có cơ hội, nhưng tiền chỉ ở lại với những người hiểu rõ luật chơi. Hy vọng qua bài chia sẻ này, mọi người đã tự tin hơn trong việc “soi” các mã trái phiếu trước khi quyết định xuống tiền. Chúc các bạn đầu tư sáng suốt và giữ tiền thật chặt nhé!