Lời giải cho câu hỏi “Làm sao để tăng trưởng khi thị trường đi lùi?”
Trong bối cảnh ngành sữa đã phải trải qua 5 quý liên tiếp tăng trưởng âm, áp lực đè nặng lên quy mô toàn ngành là vô cùng lớn. Tuy nhiên, một bài toán lớn được đặt ra đối với giới phân tích: Làm thế nào một “gã khổng lồ” như Vinamilk (Mã HSX: VNM) không những không bị chững lại mà còn công bố kết quả kinh doanh Q2/2026 vượt xa kỳ vọng của thị trường?
Báo cáo Cập nhật Kết quả Kinh doanh Q2/2026 chứng kiến Vinamilk ghi nhận một quý thi đấu bứt phá mạnh mẽ:
- Doanh thu thuần: Đạt 18.847 tỷ đồng (+12,7% svck, +16,7% svqt), cao hơn 6% so với dự phóng của giới phân tích.
- Lợi nhuận sau thuế (LNST) Công ty mẹ: Đạt 3.167 tỷ đồng (+28,0% svck, +30,4% svqt), vượt tới 16% so với kỳ vọng. Sự bứt phá này không xuất phát từ may mắn ngẫu nhiên.
Các luận điểm dưới đây sẽ “bóc tách” những điểm nhấn chiến lược sắc bén cùng năng lực quản trị linh hoạt đã giúp Vinamilk lội ngược dòng ngoạn mục.
Rót tiền “kỷ lục” cho quảng cáo giữa lúc thị trường ảm đạm – Nước đi mạo hiểm hay chiến lược sắc bén?
Thông lệ quản trị trong giai đoạn thị trường suy yếu là cắt giảm tối đa chi phí tiếp thị để bảo toàn biên lợi nhuận. Tuy nhiên, Vinamilk lại thực hiện nước đi phản trực giác: trong Q2/2026, doanh nghiệp đã chi tới 3.131 tỷ đồng cho hoạt động quảng cáo, khuyến mãi và trưng bày. Đây là mức chi phí tiếp thị theo quý cao nhất trong lịch sử hoạt động của công ty, tương đương 16,6% doanh thu thuần. Quyết định này mang lại hiệu quả ROI (tỷ suất hoàn vốn đầu tư) vượt trội.
Bằng việc tận dụng lợi thế quy mô và cơ hội từ xu hướng siết chặt sữa lậu/giả trên thị trường, việc gia tăng chiết khấu đại lý và quảng cáo đã tạo động lực cho tốc độ tăng trưởng doanh thu vượt xa tốc độ tăng chi phí. Kết quả là tỷ lệ Chi phí bán hàng & Quản lý doanh nghiệp / Doanh thu thuần được kiểm soát ở mức 24,5% , thấp hơn nhiều so với mức dự phóng 25,3%.
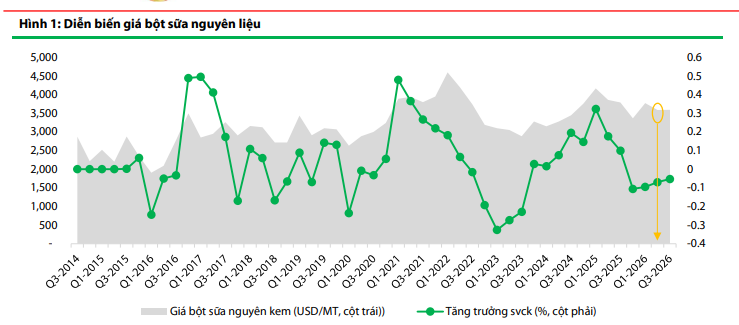
Chiến dịch tiếp thị quy mô lớn này diễn ra trong bối cảnh giá bột sữa nguyên liệu đầu vào giảm khoảng 20,8% svck trong nửa đầu năm (nhờ VNM chủ động chốt giá nguyên liệu thuận lợi từ cuối năm trước). Chi phí sản xuất trên mỗi đơn vị sản phẩm giảm mạnh khi sản lượng tiêu thụ gia tăng, kết hợp với hiệu ứng tăng giá bán (3-4% từ Q1/2026) đã đẩy biên lợi nhuận gộp lên mức 43,5% (cao hơn dự phóng 42,9%).
Đáng chú ý, VNM đã chủ động chốt giá nguyên vật liệu đến tháng 11/2026 và hết năm 2026 , giúp đảm bảo biên lợi nhuận gộp nửa cuối năm giữ vững sự ổn định dù giá bột sữa thế giới có dấu hiệu nhích tăng.
Tuy nhiên, nhìn dưới góc độ phân tích tài chính toàn diện, bức tranh Q2/2026 vẫn ghi nhận một “điểm ngược pha”: Lợi nhuận tài chính thuần giảm -42,6% svck (đạt 279 tỷ đồng) do mặt bằng lãi suất vay kém thuận lợi hơn. Dù vậy, sức mạnh từ hoạt động kinh doanh cốt lõi vẫn thừa sức bù đắp chi phí tài chính gia tăng. “Việc Vinamilk chấp nhận chi đậm cho các chiến dịch bán hàng và nhận diện thương hiệu giữa lúc toàn ngành đi lùi không chỉ giúp doanh nghiệp mở rộng thị phần tức thì, mà còn tạo ra hiệu ứng quy mô giúp tối ưu hóa chi phí bán hàng và quản lý trên mỗi đồng doanh thu thu về.”
Linh hoạt tái cấu trúc tuyến vận tải đường biển & đường bộ – Bắt bài khủng hoảng địa chính trị Trung Đông
Một bất ngờ lớn trong báo cáo tài chính Q2/2026 là sự bứt phá của mảng xuất khẩu với doanh thu đạt 2.664 tỷ đồng (+41,2% svck và +14,5% svqt), vượt 18% so với dự báo. Đằng sau con số tăng trưởng ấn tượng này là năng lực quản trị chuỗi cung ứng logistics cực kỳ nhạy bén:
- Tái cấu trúc tuyến vận tải: Trước tình trạng căng thẳng địa chính trị và sự “đóng/mở” thất thường tại eo biển Hormuz, Vinamilk đã chủ động chuyển đổi linh hoạt tuyến đường vận chuyển hàng hóa giữa eo biển Hormuz và Jordan, kết hợp vận tải đường biển và đường bộ.
- Khai thác thị trường trọng điểm: Sự chủ động này giúp VNM duy trì dòng chảy hàng hóa thông suốt vào khu vực Trung Đông — thị trường chủ lực chiếm từ 70% đến 80% tổng doanh thu xuất khẩu của công ty — đúng vào thời điểm nhu cầu tích trữ các sản phẩm thực phẩm thiết yếu tăng cao do xung đột leo thang. Bên cạnh Trung Đông, mảng xuất khẩu còn ghi nhận sự đóng góp tăng trưởng tích cực từ hàng loạt thị trường đa dạng khác như Campuchia, Philippines, Hàn Quốc, Nhật Bản, Canada và Hoa Kỳ.
“Âm thầm rèn dũa vũ khí” suốt 2 năm và thời điểm hái quả ngọt
Thành công của Q2/2026 là thành quả tích tụ từ một quá trình dài. Giai đoạn 2024–2025 ghi nhận thời gian Vinamilk “âm thầm” tái cấu trúc toàn diện các mảng vận hành. Bước sang năm 2026, chiến lược này chính thức gặt hái kết quả:
Sản phẩm bắt trọn xu hướng: Tái định vị và ra mắt các dòng sản phẩm cao cấp, thuần sữa tươi như đạm A2, sữa tươi từ bò, cải tiến bao bì phù hợp thị hiếu, cùng các dòng sản phẩm chiến lược như Vinamilk Greenfarm , Optimum A2 Pro+ , và Mộc Châu Creamery .
Phủ sóng đa kênh phân phối:
- Kênh truyền thống (GT): Hoàn tất tái cấu trúc, giữ doanh số ổn định.
- Kênh hiện đại (MT) & TMĐT: Đẩy mạnh hợp tác với các chuỗi siêu thị, đồng thời bùng nổ kênh bán hàng trực tiếp trên TikTok và Shopee.
Mở rộng điểm chạm thương hiệu: Tăng tốc mở mới và cải tạo hệ thống cửa hàng tự doanh, nâng từ 800 cửa hàng (cuối năm 2025) lên 950 cửa hàng (nửa đầu 2026) và hướng tới mốc 1.000 cửa hàng vào cuối năm 2026. Đáng chú ý, mạng lưới cửa hàng tự doanh đóng vai trò là “kênh thử nghiệm sản phẩm” và tạo điểm chạm thương hiệu tự nhiên thường xuyên với người tiêu dùng.
Nhờ đó, VNM thúc đẩy được doanh số tăng trưởng “tự nhiên” mà không cần phụ thuộc quá nhiều vào các khoản chiết khấu hay chi phí quảng cáo trực tiếp. Dự báo trong giai đoạn 2026–2027, doanh thu nội địa của Vinamilk sẽ đạt mức tăng trưởng +6,4% svck , chính thức vượt mức tăng trưởng trung bình của toàn ngành sữa.
Thương hiệu Việt chiếm trọn niềm tin tiêu dùng tại thị trường ngoại
Ở mảng chi nhánh nước ngoài, Vinamilk ghi nhận doanh thu 1.667 tỷ đồng (+36,3% svck), vượt 5% dự phóng. Động lực tăng trưởng chính đến từ Angkor Milk tại thị trường Campuchia. Trong bối cảnh căng thẳng biên giới Thái Lan – Campuchia diễn biến phức tạp làm gián đoạn một số nguồn cung thực phẩm nhập khẩu, Angkor Milk đã nhanh chóng chớp thời cơ mở rộng thị phần. Sự bứt phá này có được nhờ “niềm tin thương hiệu” mạnh mẽ và sâu sắc mà Vinamilk đã kiên trì xây dựng trong lòng người tiêu dùng Campuchia qua nhiều năm qua.
Nghịch lý khối ngoại bán ròng
Bất chấp nền tảng kinh doanh tăng trưởng ấn tượng tại cả thị trường nội địa lẫn quốc tế, cổ phiếu VNM lại đang chứng kiến một nghịch lý lớn về dòng vốn trên thị trường chứng khoán: Tỷ lệ sở hữu của nhà đầu tư nước ngoài đã giảm từ 56,1% (năm 2021) xuống 49,0% (cuối Q1/2026) trước khi nhích nhẹ lên 49,8%.
Xu hướng bán ròng này phản ánh tâm lý thận trọng chung của dòng vốn quốc tế đối với các thị trường mới nổi trong bối cảnh đồng USD duy trì sức mạnh và rủi ro địa chính trị toàn cầu.
Tuy nhiên, sự phân hóa giữa giá cổ phiếu và giá trị thực của doanh nghiệp đang mở ra cơ hội đầu tư giá trị rất hấp dẫn.
Bài học về sức bền của “Ông lớn” và câu hỏi cho nhà đầu tư
Kết quả kinh doanh Q2/2026 của Vinamilk không chỉ mang đến những con số lợi nhuận ấn tượng, mà còn khẳng định bản lĩnh của doanh nghiệp đầu ngành: kết hợp giữa quản trị chi phí thông minh, chuỗi cung ứng linh hoạt và chiến lược đầu tư thương hiệu dài hạn.
Bước sang Q3/2026, đà tăng trưởng của VNM dự kiến tiếp tục được duy trì với dự phóng LNST Công ty mẹ đạt 2.710 tỷ đồng (+7,3% svck), củng cố mục tiêu LNST cả năm 2026 đạt 11.216 tỷ đồng (+19,2% svck) — chính thức đưa doanh nghiệp bước vào một chu kỳ tăng trưởng hai chữ số mới.
Khi khối ngoại tiếp tục rút vốn vì các biến số vĩ mô toàn cầu, liệu đây có phải là cơ hội vàng để các nhà đầu tư trong nước sở hữu một cổ phiếu đầu ngành có nền tảng vững chắc, định giá hấp dẫn cùng dòng tiền cổ tức đều đặn từ 7-8%/năm?