Dạo gần đây, khi lướt qua các hội nhóm đầu tư hay nói chuyện với bạn bè, mình nhận thấy một chủ đề đang được bàn tán rất rôm rả. Đó là: “Lãi suất tiết kiệm ngân hàng (như Vietcombank, BIDV, Techcombank…) đang giảm sâu quá, tiền nhàn rỗi giờ để vào đâu cho sinh lời tốt hơn?”. Và dĩ nhiên, Trái phiếu lập tức được xướng tên như một ứng cử viên sáng giá để thay thế.
Tuy nhiên, thật tình mà nói thì rất nhiều người đang đánh đồng trái phiếu với gửi tiết kiệm ngân hàng. Đặc biệt là khi các bạn ra quầy giao dịch, được nhân viên tư vấn mua một gói sản phẩm với “lãi suất” 9-10%/năm, nhiều người cứ đinh ninh đó là tiền gửi an toàn tuyệt đối. Để rồi khi thị trường có biến (như vụ lùm xùm của SCB và Vạn Thịnh Phát trước đây), chúng ta mới ngớ người ra vì không hiểu bản chất số tiền mình đang đầu tư.
Trong bài viết ngày hôm nay, chúng ta sẽ cùng nhau bóc tách một khái niệm cực kỳ quan trọng: Lợi tức trái phiếu là gì? Và làm sao để phân biệt nó rạch ròi với lãi suất tiết kiệm ngân hàng. Mình sẽ cố gắng giải thích theo cách “bình dân” và thực chiến nhất để bạn có thể áp dụng ngay nhé.
Lợi tức trái phiếu là gì? Giải thích theo cách “bình dân” nhất
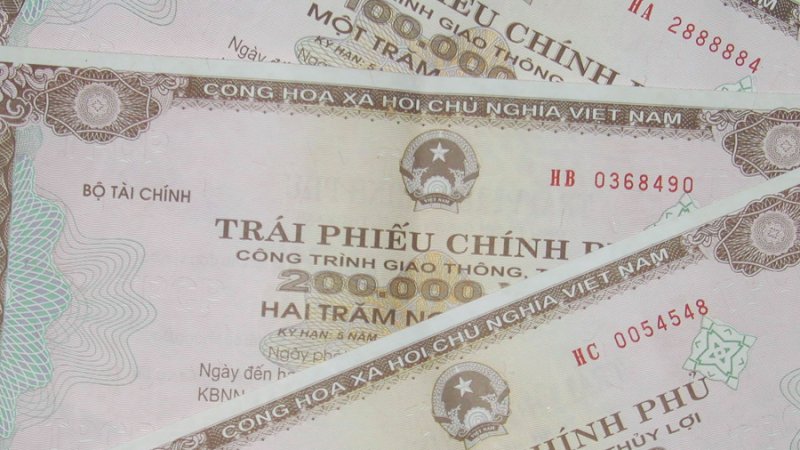
Trước khi nói về “lợi tức”, chúng ta cần hiểu nhanh Trái phiếu (Bond) là gì. Hiểu đơn giản, trái phiếu là một tờ giấy ghi nợ. Khi bạn mua trái phiếu của một doanh nghiệp (ví dụ: Masan, Vingroup, Novaland) hoặc của Chính phủ, tức là bạn đang cho họ vay tiền. Đổi lại, họ hứa sẽ trả cho bạn một khoản tiền lãi định kỳ và hoàn trả tiền gốc khi đáo hạn.
Vậy Lợi tức trái phiếu (Bond Yield) là gì? Nó có phải là cái phần trăm (%) in trên tờ trái phiếu không?
Câu trả lời là: KHÔNG HẲN. Đây là chỗ mà 90% người mới (f0) thường nhầm lẫn.
Trên một tờ trái phiếu luôn có một con số cố định gọi là Lãi suất cuống phiếu (Coupon Rate). Giả sử tập đoàn A phát hành trái phiếu mệnh giá 100 triệu VNĐ, lãi suất cuống phiếu là 10%/năm. Nếu bạn mua nó trực tiếp từ tập đoàn A với giá 100 triệu, thì mỗi năm bạn nhận 10 triệu. Lúc này, Lợi tức bằng đúng Lãi suất (10%).
Nhưng trên thị trường thực tế (thị trường thứ cấp), trái phiếu được mua đi bán lại giống như mớ rau ngoài chợ. Sẽ có lúc người ta bán rẻ hơn mệnh giá, hoặc đắt hơn mệnh giá.
- Trường hợp 1: Người bạn của bạn đang kẹt tiền gấp, muốn bán lại tờ trái phiếu 100 triệu (lãi 10%/năm) kia cho bạn với giá chỉ 90 triệu. Bạn bỏ ra 90 triệu, nhưng mỗi năm công ty A vẫn trả lãi 10 triệu (dựa trên mệnh giá gốc 100 triệu). Lúc này, mức sinh lời thực tế của bạn là: (10 / 90) * 100 = 11.11%. Con số 11.11% này chính là Lợi tức (Yield).
- Trường hợp 2: Công ty A làm ăn quá tốt, trái phiếu cực kỳ an toàn, ai cũng muốn mua. Một người khác bán lại cho bạn với giá 110 triệu. Bạn vẫn chỉ nhận được 10 triệu tiền lãi mỗi năm. Lợi tức lúc này của bạn chỉ còn: (10 / 110) * 100 = 9.09%.
Tóm lại, Lợi tức trái phiếu là mức sinh lời THỰC TẾ bạn nhận được, phụ thuộc vào số tiền (giá) mà bạn đã bỏ ra để mua tờ trái phiếu đó, chứ không chỉ là con số lãi suất in trên giấy.

Phân biệt rạch ròi Lợi tức trái phiếu và Lãi suất tiết kiệm ngân hàng
Nhiều bạn mở các ứng dụng đầu tư như TCInvest (Techcombank) hay DNSE lên, thấy danh mục trái phiếu ghi lợi tức 9-11%/năm, so với gửi tiết kiệm online chỉ được 5-6%/năm là vội vàng rút tiền tiết kiệm đập hết vào trái phiếu. Khoan đã! Hãy cùng mình đặt lên bàn cân 4 điểm khác biệt cốt lõi sau đây:
1. Bản chất của dòng tiền: Ai đang mượn tiền của bạn?
- Gửi tiết kiệm ngân hàng: Bạn đang cho Ngân hàng vay tiền. Ngân hàng cầm tiền của bạn, mang đi cho các doanh nghiệp, cá nhân khác vay lại với lãi suất cao hơn để ăn chênh lệch. Dù người vay cuối cùng có quỵt nợ, ngân hàng bắt buộc vẫn phải trả đủ gốc và lãi cho bạn.
- Mua trái phiếu: Bạn đang cho Doanh nghiệp (hoặc Chính phủ) vay tiền TRỰC TIẾP. Ngân hàng hay các công ty chứng khoán lúc này chỉ đóng vai trò là “người môi giới” (cò mồi) bán trái phiếu ăn hoa hồng. Nếu doanh nghiệp đó phá sản, bạn phải tự chịu rủi ro mất tiền. Ngân hàng môi giới không có nghĩa vụ đền tiền cho bạn. Các bạn nhớ nhé, ngân hàng phân phối trái phiếu không đồng nghĩa với việc ngân hàng bảo lãnh thanh toán cho trái phiếu đó.
2. Mức độ rủi ro (Quy luật High Risk, High Return)
Trong tài chính cá nhân, không có bữa trưa nào miễn phí. Lợi nhuận luôn đi kèm rủi ro.
- Lãi suất tiết kiệm: Gần như rủi ro bằng 0 (Zero-risk). Kể cả trong kịch bản tồi tệ nhất là ngân hàng phá sản, chúng ta vẫn có Bảo hiểm tiền gửi Nhà nước đứng ra bảo vệ (dù mức chi trả tối đa hiện nay là 125 triệu đồng, nhưng lịch sử Việt Nam chưa từng để người dân mất tiền gửi tiết kiệm khi ngân hàng có biến).
- Lợi tức trái phiếu: Chứa đựng rủi ro vỡ nợ (Default risk). Nếu bạn mua trái phiếu Chính phủ, rủi ro gần như bằng 0 (nhưng lợi tức cực kỳ thấp, thường thấp hơn cả gửi ngân hàng). Nếu bạn mua trái phiếu Doanh nghiệp (Corporate bonds), lợi tức rất cao (8 – 15%/năm), nhưng nếu doanh nghiệp làm ăn bết bát, dòng tiền đứt gãy, họ có thể xin “khất nợ” (chậm trả gốc/lãi) hoặc tệ nhất là phá sản.

3. Tính thanh khoản (Khả năng rút tiền mặt)
Khi bạn cần tiền gấp để lo việc gia đình, mua nhà, chữa bệnh… thì kênh nào rút tiền dễ hơn?
- Tiết kiệm ngân hàng: Thanh khoản tuyệt đối. Bạn gửi kỳ hạn 1 năm nhưng tháng thứ 2 kẹt tiền, bạn hoàn toàn có thể ra quầy hoặc bấm trên app để rút ngay lập tức. Đổi lại, bạn sẽ bị phạt bằng cách chuyển về hưởng lãi suất không kỳ hạn (chỉ khoảng 0.1 – 0.2%/năm). Không mất gốc, chỉ mất lãi.
- Trái phiếu: Trái phiếu thường có kỳ hạn dài (1 năm, 3 năm, 5 năm). Nếu bạn muốn rút tiền trước hạn, công ty phát hành sẽ KHÔNG mua lại ngay cho bạn (trừ khi có điều khoản cam kết mua lại). Việc bạn phải làm là mang lên sàn (thị trường thứ cấp) để rao bán cho các nhà đầu tư khác. Nếu thị trường đang xấu, bạn bắt buộc phải “cắt lỗ”, bán rẻ hơn mệnh giá rất nhiều mới có người mua. Tức là, bạn hoàn toàn có thể bị âm vốn gốc nếu bán trái phiếu trước hạn.
4. Sự biến động của Lợi tức vs Lãi suất
- Lãi suất tiết kiệm: Khi bạn đã chốt gửi kỳ hạn 12 tháng với lãi 6%/năm, thì trong 12 tháng đó, dù thị trường có biến động lên xuống thế nào, bạn vẫn nhận đúng 6%. Cố định và chắc chắn.
- Lợi tức trái phiếu: Như mình đã phân tích ở phần đầu, lợi tức thay đổi từng ngày dựa trên giá giao dịch của trái phiếu trên thị trường. Nó bị ảnh hưởng trực tiếp bởi lãi suất điều hành của Ngân hàng Nhà nước. (Mẹo nhỏ: Lãi suất ngân hàng giảm thì giá trái phiếu tăng, lợi tức giảm; ngược lại, lãi suất ngân hàng tăng thì giá trái phiếu giảm, lợi tức tăng).
Tóm lại: Tiền của bạn hợp với kênh nào hơn?
Đọc đến đây, chắc hẳn mọi người đã thấy rõ sự khác biệt giữa hai khái niệm này. Việc so sánh Lợi tức trái phiếu (đặc biệt là trái phiếu doanh nghiệp) với Lãi suất tiết kiệm ngân hàng thực chất là một sự so sánh khập khiễng, vì bản chất rủi ro của chúng ở hai “đẳng cấp” hoàn toàn khác nhau.

Vậy trong thực chiến, chúng ta nên phân bổ vốn như thế nào?
- Hãy chọn Gửi tiết kiệm ngân hàng cho: Quỹ dự phòng khẩn cấp (Emergency Fund) – số tiền đủ để bạn sống sót trong 3-6 tháng mất việc. Hoặc những khoản tiền chắc chắn bạn sẽ dùng trong ngắn hạn (đóng học phí cho con, chuẩn bị xây nhà, lấy vợ/chồng trong vài tháng tới). Ưu tiên số 1 ở đây là: Giữ được tiền và có thể rút ra bất cứ lúc nào.
- Hãy chọn Mua trái phiếu cho: Khoản tiền nhàn rỗi trung và dài hạn (từ 1 đến 3 năm trở lên). Bạn muốn tối ưu hóa lợi nhuận cao hơn lạm phát và ngân hàng, nhưng lại không muốn phải đau đầu “lướt sóng” mỗi ngày như chứng khoán hay Crypto.
Một lưu ý nhỏ từ kinh nghiệm của mình: Nếu bạn là người mới, chưa biết cách phân tích Báo cáo tài chính của doanh nghiệp để xem họ có khả năng trả nợ hay không, thì đừng tự mua trái phiếu doanh nghiệp lẻ. Thay vào đó, hãy tìm hiểu về Chứng chỉ quỹ mở trái phiếu (Ví dụ: TCBF, DCBF…). Tại đây, bạn đưa tiền cho các chuyên gia quản lý quỹ, họ sẽ mang đi mua một rổ hàng chục loại trái phiếu tốt, giúp bạn phân tán rủi ro mà lợi suất vẫn rất ổn định định (thường dao động 7-9%/năm).
Hi vọng bài viết này đã giúp bạn gỡ rối được khái niệm Lợi tức trái phiếu là gì và không bao giờ bị nhầm lẫn với sổ tiết kiệm nữa. Tài chính cá nhân là một hành trình dài, bảo vệ được tiền khỏi rủi ro thiếu hiểu biết chính là bạn đã bước một chân vào cánh cửa tự do tài chính rồi. Hẹn gặp lại mọi người ở những bài chia sẻ thực chiến tiếp theo nhé!