Dạo gần đây, mình nhận được khá nhiều tin nhắn từ các bạn với chung một trăn trở: “Làm lụng vất vả dư ra được một ít tiền, giờ để đâu cho an toàn mà vẫn sinh lời hả anh/bạn?”. Thật tình mà nói thì trong bối cảnh kinh tế vĩ mô đang có nhiều biến động, lạm phát thì cứ rình rập cắn xén túi tiền của chúng ta mỗi ngày, việc ôm khư khư tiền mặt không còn là giải pháp hay. Nhưng lao vào những kênh đầu tư mạo hiểm rủi ro cao để mong “x2, x3 tài khoản” thì lại càng không phù hợp với những ai thích ăn chắc mặc bền.
Trong bài viết này, chúng ta sẽ cùng tìm hiểu và mổ xẻ 5 kênh đầu tư tài chính cá nhân an toàn và sinh lời ổn định nhất hiện nay. Mình sẽ cố gắng phân tích một cách thực tế nhất, dựa trên kinh nghiệm “thực chiến” của bản thân, để bạn có thể tự chọn ra bến đỗ phù hợp nhất cho dòng tiền của mình nhé.
1. Gửi tiết kiệm ngân hàng: “Bến đỗ” kinh điển và an toàn nhất
Nói đến an toàn thì chắc chắn không có gì qua mặt được gửi tiết kiệm ngân hàng. Đây là kênh đầu tư “quốc dân” mà từ thế hệ ông bà, cha mẹ chúng ta đều sử dụng. Bạn chỉ việc mang tiền đến các ngân hàng lớn (như Vietcombank, BIDV, Techcombank, ACB…), gửi vào đó và hàng tháng/hàng năm nhận một mức lãi suất cố định.
Mình lấy ví dụ thế này cho bạn dễ hiểu nhé: Việc gửi tiết kiệm giống như bạn cho một người cực kỳ uy tín vay tiền. Bạn không cần phải đau đầu suy nghĩ xem người ta dùng tiền làm gì, cứ đến hẹn là bạn lấy gốc và lãi về. Hiện tại, gửi tiết kiệm online trên app ngân hàng còn có lãi suất nhỉnh hơn một chút so với ra quầy.
Ưu điểm:
- Rủi ro gần như bằng 0: Nhất là khi bạn gửi ở nhóm ngân hàng Big4 (ngân hàng quốc doanh).
- Tính thanh khoản cực cao: Bạn có thể rút tiền bất cứ lúc nào (dù rút trước hạn thì chỉ nhận được lãi suất không kỳ hạn rất thấp).
- Dễ dàng bắt đầu: Chỉ với 1 triệu đồng là bạn đã có thể mở sổ tiết kiệm online rồi.
Nhược điểm:
- Lãi suất không cao: Sinh lời chỉ ở mức vừa đủ để bù đắp lạm phát (thường dao động từ 4% – 6%/năm tùy thời điểm). Nó không thể giúp bạn làm giàu nhanh được.
2. Chứng chỉ quỹ mở: “Thuê” chuyên gia đầu tư thay mình
Nếu bạn muốn số tiền của mình sinh lời tốt hơn ngân hàng nhưng lại không có thời gian theo dõi thị trường, không biết phân tích báo cáo tài chính thì Chứng chỉ quỹ mở chính là chân ái.
Hãy tưởng tượng việc đầu tư giống như bạn muốn đi từ Sài Gòn ra Hà Nội. Thay vì tự lái xe (tự mua bán cổ phiếu) vừa mệt vừa dễ lạc đường, bạn mua vé lên một chiếc xe khách cao cấp. Ở đó có tài xế chuyên nghiệp (các chuyên gia của quỹ đầu tư) sẽ lái xe đưa bạn đến đích. Tiền của bạn sẽ được gộp chung với nhiều người khác, và các chuyên gia từ các quỹ lớn như Dragon Capital, VinaCapital, SSI… sẽ mang đi đầu tư vào cổ phiếu hoặc trái phiếu tốt nhất.
Ưu điểm:
- Sinh lời kỳ vọng tốt hơn tiết kiệm: Quỹ cổ phiếu có thể mang lại 10% – 15%/năm nếu thị trường tốt.
- Không đòi hỏi kiến thức chuyên sâu: Chuyên gia đã làm việc khó nhất cho bạn.
- Kỷ luật vốn tốt: Rất phù hợp để đầu tư tích sản định kỳ (SIP) – mỗi tháng trích 2-3 triệu mua đều đặn.
Nhược điểm:
- Vẫn có rủi ro: Nếu thị trường chứng khoán sập mạnh, giá trị chứng chỉ quỹ của bạn cũng sẽ giảm tạm thời.
- Tốn phí quản lý: Bạn phải trả một khoản phí nhỏ hàng năm cho quỹ (khoảng 1-2%).
3. Vàng: Tài sản phòng thủ tối thượng chống lạm phát
Có một sự thật không thể phủ nhận: Dù thế giới có biến đổi ra sao, chiến tranh hay khủng hoảng kinh tế nổ ra, vàng vẫn luôn tỏa sáng. Vàng không tạo ra dòng tiền đều đặn như gửi ngân hàng hay cổ tức, nhưng nó lại là công cụ bảo vệ sức mua của đồng tiền cực kỳ hiệu quả.
Với góc độ tài chính cá nhân an toàn, mình khuyên các bạn nên quan tâm đến vàng nhẫn tròn trơn 9999 thay vì vàng miếng SJC. Lý do là vì vàng nhẫn bám sát giá vàng thế giới hơn, chênh lệch mua bán thấp hơn và ít bị chi phối bởi các chính sách điều hành độc quyền.
Ưu điểm:
- Giữ giá trị cực tốt: Là kênh trú ẩn an toàn tuyệt đối khi kinh tế bất ổn.
- Thanh khoản cao: Mang ra tiệm vàng nào bán cũng được.
Nhược điểm:
- Không tạo ra lãi kép: Bạn mua 1 cây vàng, 10 năm sau nó vẫn là 1 cây vàng. Giá trị tăng lên chỉ là do tiền giấy mất giá.
- Rủi ro cất giữ: Mua nhiều vàng để trong nhà nơm nớp lo trộm cắp, gửi két sắt ngân hàng thì tốn phí.
4. Cổ phiếu trả cổ tức cao và đều đặn (Dividend Stocks)
Nghe đến cổ phiếu, nhiều bạn sẽ giãy nảy lên: “Cổ phiếu mà an toàn gì, đỏ lòm cả sàn kia kìa!”. Đúng, lướt sóng cổ phiếu rác thì rất dễ ra đê. Nhưng ở đây, chúng ta đang nói đến chiến lược mua cổ phiếu của những công ty làm ăn cực tốt, có lịch sử trả cổ tức bằng tiền mặt đều đặn qua từng năm.
Ví dụ như các doanh nghiệp ngành điện, nước, dược phẩm hay sữa (như Vinamilk). Bất chấp kinh tế thế nào, người ta vẫn phải uống nước, xài điện. Doanh nghiệp thu tiền tươi thóc thật và chia lợi nhuận (cổ tức) cho cổ đông hàng năm. Tỷ suất cổ tức của các công ty này thường rơi vào khoảng 7% – 10%/năm trên thị giá, tức là cao hơn gửi ngân hàng.
Ưu điểm:
- Dòng tiền thụ động: Nhận tiền mặt chảy thẳng vào tài khoản ngân hàng hàng năm.
- Lãi kép mầu nhiệm: Bạn có thể dùng chính tiền cổ tức đó để mua thêm cổ phiếu, gia tăng số lượng tài sản. Ngôn ngữ chuyên ngành gọi là tái đầu tư cổ tức.
Nhược điểm:
- Giá cổ phiếu có thể biến động: Dù chia cổ tức đều, nhưng giá cổ phiếu trên sàn vẫn lên xuống theo tâm lý thị trường. Bạn cần có tâm lý vững vàng để cầm dài hạn (3-5 năm trở lên).
5. Staking Stablecoin trong Crypto: Làn gió mới cho thời đại số
Vì mình là một blogger có background về Crypto nên chắc chắn không thể bỏ qua kênh này. Nhưng khoan đã, đừng nhầm lẫn với việc mua mấy đồng memecoin hay lướt sóng Bitcoin nhé. Để đảm bảo tiêu chí “an toàn và sinh lời ổn định”, mình chỉ giới thiệu cho bạn hình thức: Gửi tiết kiệm (Staking) Stablecoin.
Stablecoin (như USDT, USDC) là những đồng tiền mã hóa được neo giá 1:1 với đồng Đô la Mỹ (USD). Có nghĩa là 1 USDT luôn có giá trị xấp xỉ 1 USD. Khi bạn đem USDT lên các sàn giao dịch lớn, uy tín top 1 thế giới như Binance hay Bybit để gửi tiết kiệm (Binance Earn, Bybit Savings), bạn có thể nhận mức lãi suất (APR) dao động từ 5% đến thậm chí 15%/năm tùy thời điểm nhu cầu vay mượn trên thị trường cao hay thấp.
Ưu điểm:
- Lãi suất hấp dẫn: Thường cao hơn khá nhiều so với gửi tiết kiệm VNĐ truyền thống.
- Hưởng lợi từ tỷ giá: Khi giá USD/VNĐ tăng, số USDT bạn nắm giữ quy đổi ra tiền Việt cũng tăng theo. Đây là một cách phòng ứng biến tuyệt vời với tỷ giá.
- Thanh khoản linh hoạt: Đa số các gói Earn Stablecoin là linh hoạt (Flexible), bạn rút gốc và lãi bất cứ phút nào cũng được, không bị mất lãi như ngân hàng truyền thống.
Nhược điểm:
- Rủi ro nền tảng (Sàn sập): Nếu sàn giao dịch phá sản (như vụ FTX trước đây), bạn có thể mất tiền. Tuy nhiên, nếu dùng các sàn dẫn đầu thị trường và chia nhỏ vốn ra, rủi ro này được giảm thiểu tối đa.
- Rủi ro de-peg: Rất hiếm khi xảy ra với USDT/USDC hiện tại, nhưng theo lý thuyết, vẫn có tỷ lệ rất nhỏ đồng stablecoin bị mất mốc 1 USD.
- Rào cản công nghệ: Đòi hỏi bạn phải biết cách thao tác mua bán P2P, hiểu về mạng lưới chuyển tiền (TRC20, BEP20) để không chuyển nhầm.
Tóm lại
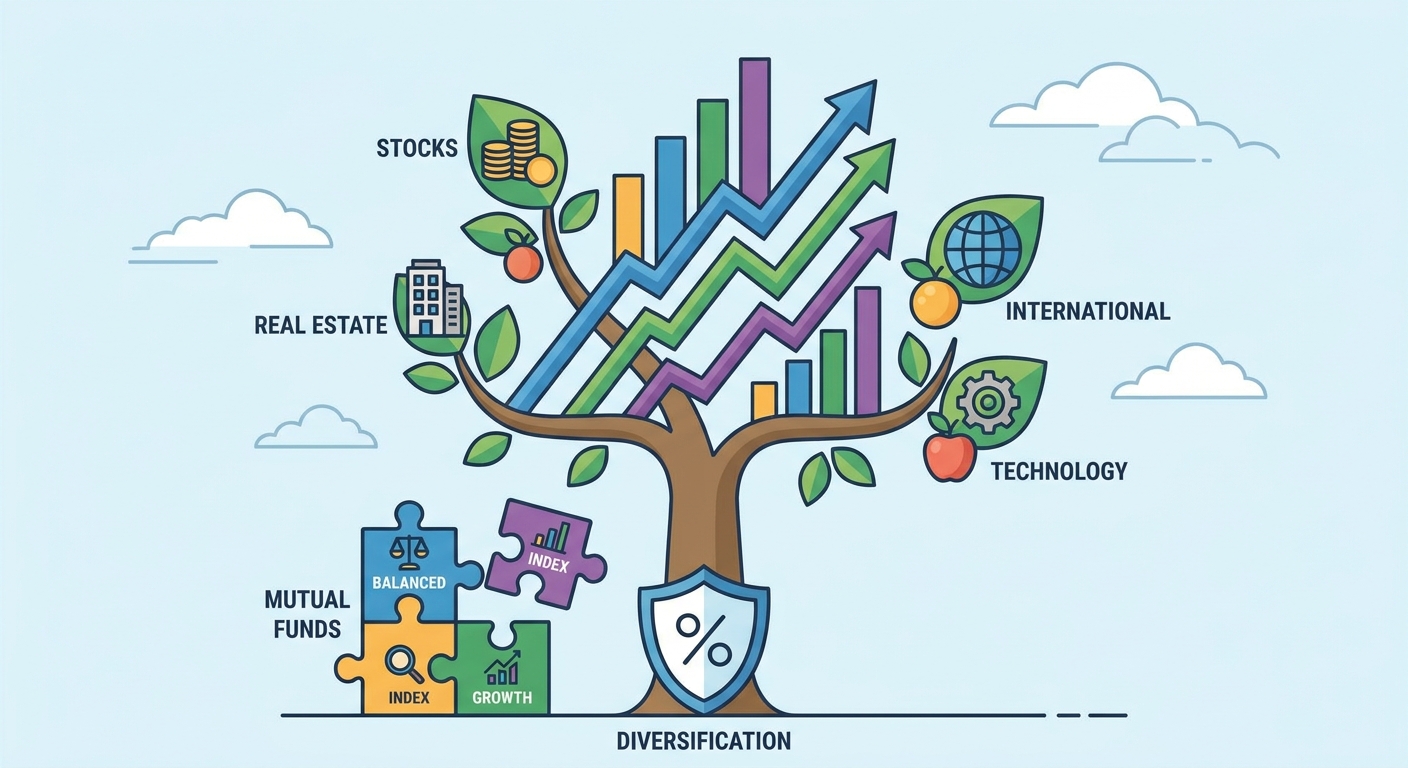
Thực tế không có một kênh đầu tư nào là hoàn hảo 100%. Lợi nhuận luôn đi kèm với một mức độ rủi ro nhất định. Bí quyết lớn nhất trong tài chính cá nhân mà mình muốn chia sẻ với bạn không phải là chọn ra 1 kênh tốt nhất, mà là nguyên tắc phân bổ vốn – “Không bỏ tất cả trứng vào một rổ”.
Bạn hoàn toàn có thể để 30% tiền ở Ngân hàng lấy sự an tâm tuyệt đối, trích 30% mua Chứng chỉ quỹ/Cổ tức để tìm kiếm lợi nhuận dài hạn, 20% mua Vàng phòng thân, và 20% còn lại trải nghiệm gửi Stablecoin lấy lãi suất cao.
Hy vọng bài phân tích này của mình đã giúp bạn có một bức tranh rõ ràng và bớt rối rắm hơn khi đứng trước quyết định đầu tư. Tiền của chúng ta làm ra rất vất vả, hãy học cách để nó làm việc lại cho chúng ta một cách an toàn và thông minh nhất nhé. Chúc các bạn đầu tư thành công!